Dólar Oficial
$1.540
Dólar Blue
$1.560
Dólar Tarjeta
$2.002
Euro
€1.712,17
Real
R$302,10
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
ESCENARIO COMERCIAL
Los granos argentinos combinan ventas récord, nuevos destinos y presión sobre los precios
La comercialización está un 25% por encima del promedio de los últimos cinco años, aunque todavía quedan unas 41 millones de toneladas por vender.
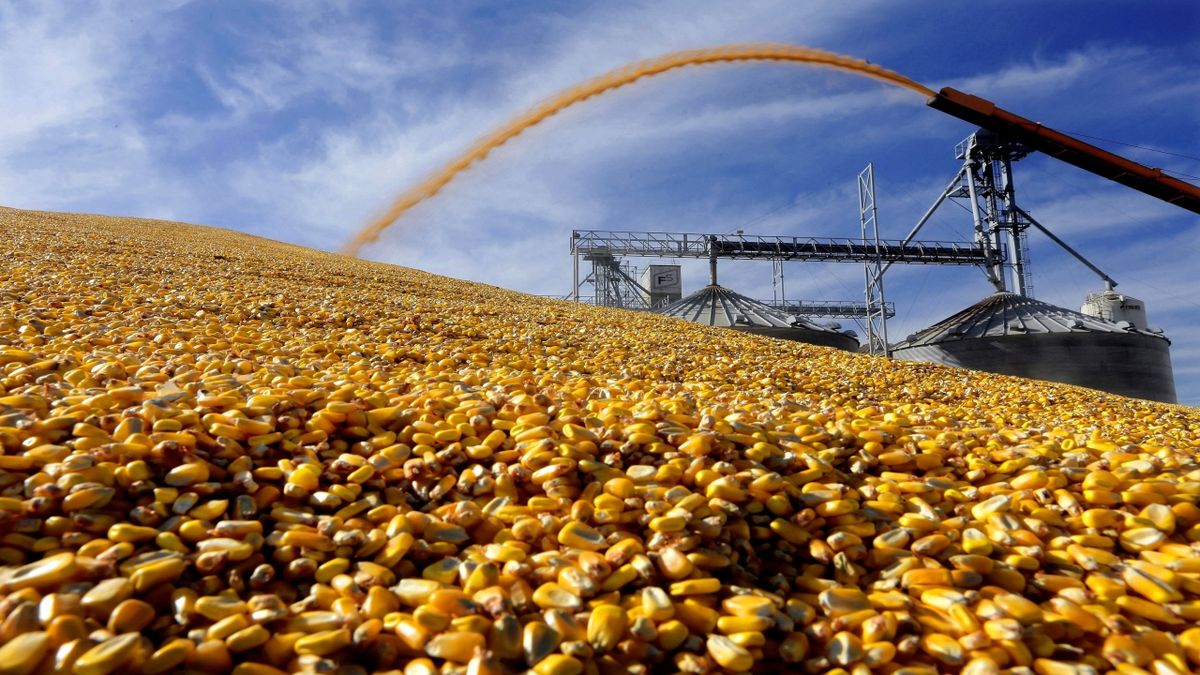
La comercialización de granos en la Argentina llegó al comienzo de octubre con un volumen sin antecedentes para esta altura de la campaña. Al día 7, las ventas de soja, maíz, trigo, sorgo y girasol superaban los 105 millones de toneladas. El movimiento acompaña una producción extraordinaria, pero también refleja una mayor decisión de venta de los productores, en un mercado local que ofreció mejores precios.
Según un informe de la Bolsa de Comercio de Rosario (BCR), elaborado por Ana Rubicondi, Franco Pennino, Matías Contardi, Bruno Ferrari y Emilce Terré, el volumen negociado se ubica un 25% por encima del promedio de los últimos cinco años y supera por casi seis millones de toneladas el récord anterior. Aun así, la oferta disponible sigue siendo importante: descontado el grano que se utilizará como semilla, quedan unas 41 millones de toneladas por comercializar. Es decir que el récord de ventas convive con un remanente considerable en manos de los productores.
Para comprender esta dinámica también hay que distinguir entre vender y fijar el precio. Una parte de los contratos permite comprometer la mercadería y definir su valor más adelante; por eso, una operación ya realizada puede seguir pendiente de esa decisión. En las últimas semanas avanzaron ambos movimientos: se negociaron nuevos volúmenes y se puso precio a granos vendidos previamente. En maíz, durante las cinco semanas anteriores al 7 de octubre se comercializaron cerca de 5,1 millones de toneladas de la campaña 2025/26, casi el doble de lo habitual para ese período. Al sumar las fijaciones de contratos anteriores, el volumen que recibió precio superó los 6,2 millones de toneladas.
La recuperación de las cotizaciones locales acompañó ese proceso. Entre el 1 de julio y el 7 de octubre, la proporción de maíz comprometido con precio definido pasó del 79% al 86%. A mediados de octubre, la pizarra rondaba los US$ 194 por tonelada: había retrocedido desde los US$ 199 de fines de septiembre, aunque todavía se encontraba casi un 8% por encima de los valores de fines de agosto. En soja, el avance de las fijaciones fue más marcado: las compras con precio firme pasaron del 63% a casi el 80%. La cotización de referencia citada por la BCR se ubicaba alrededor de los US$ 371,3 por tonelada, unos US$ 30 más que a principios de agosto y un 14% por encima de julio.
El trigo también mostró un ritmo comercial superior al habitual. La campaña 2025/26 acumulaba operaciones por 23,2 millones de toneladas, con precio firme en el 94% de ese volumen. Desde principios de septiembre se habían negociado 1,4 millones de toneladas, un 51% más que el promedio de los últimos cinco años para el mismo lapso; al incorporar las fijaciones sobre contratos previos, el volumen al que se le asignó valor llegaba a 1,64 millones. Sin embargo, todavía quedaban más de 4,5 millones de toneladas por vender, descontado el uso como semilla. En el frente exportador restaban colocar 1,8 millones de toneladas, el segundo remanente más elevado de al menos las últimas 20 campañas.
El trigo encuentra nuevos compradores y Chicago presiona sobre los precios
La demanda externa empezó a ofrecer señales de mayor actividad para absorber parte de ese trigo. Al 15 de octubre, el programa de embarques alcanzaba las 588.100 toneladas, más del doble del promedio habitual para esa altura del año. Dentro de ese volumen, Indonesia encabezaba los destinos con 252.700 toneladas, equivalentes al 43% del total, seguida por Brasil, con 206.500 toneladas. El cambio venía tomando forma desde agosto: el Sudeste Asiático pasó de representar poco más del 20% de los compromisos de embarque en julio al 57% a principios de octubre, y desplazó a Brasil como principal destino regional.
Ese avance coincidió con dificultades de abastecimiento desde el Mar Negro. De acuerdo con el reporte, las exportaciones conjuntas de trigo de Rusia y Ucrania durante septiembre quedaron un 80% por debajo del promedio de años anteriores para ese mes, que suele concentrar una intensa actividad por el ingreso de la nueva cosecha. La necesidad de buscar proveedores alternativos abrió oportunidades para la Argentina. Sin embargo, el escenario continúa sujeto a cambios: Rusia moviliza por el mar Báltico más mercadería de la prevista y Ucrania depende del tránsito por el Danubio. Allí, el avance de la cosecha de maíz —que al 13 de octubre cubría el 13% de la superficie proyectada— podría sumar competencia por transporte y capacidad de exportación.
Mientras el mercado argentino aceleraba sus operaciones, el maíz recibió una señal bajista desde Estados Unidos. El informe mensual de oferta y demanda del Departamento de Agricultura de ese país (USDA) proyectó existencias finales por 47 millones de toneladas, frente a los 42,4 millones que esperaba el mercado y 7,2 millones por encima de la estimación de septiembre. La revisión de los rindes hacia arriba sorprendió a los operadores, que aguardaban un recorte por las condiciones climáticas del verano, y la cotización de referencia en Chicago cayó un 4,1% durante esa jornada. Con una cosecha estadounidense que avanzaba sobre el 33%, el cereal se negociaba alrededor de los US$ 188 por tonelada, un 10% por debajo del máximo del 1 de septiembre.
La demanda estadounidense tampoco aportaba el impulso esperado. Aunque el encuentro entre Donald Trump y Xi Jinping incluyó el anuncio de un compromiso para eliminar aranceles chinos sobre el maíz y otros productos agrícolas, las ventas externas del cereal seguían rezagadas: los negocios de la campaña 2026/27 representaban el 24,7% del total previsto, frente al promedio quinquenal del 33,9% para la misma semana. La soja también sintió el efecto del informe del USDA, que elevó las existencias finales proyectadas a 8,6 millones de toneladas, cuando los operadores esperaban 8,3 millones. Tras una caída inicial del 1,1%, la oleaginosa recuperó terreno y cerró esa jornada levemente en positivo.
El movimiento de los fondos de inversión mostró, de todos modos, una menor apuesta a nuevas subas: la BCR señaló un recorte superior a los 200.000 contratos en la posición neta comprada, aunque esta seguía por encima de los niveles de años anteriores para la época. La soja rondaba los US$ 464 por tonelada en Chicago, su menor valor desde fines de agosto. Así, el récord comercial argentino se desarrolla entre señales diferentes: mejores condiciones locales que alentaron ventas y fijaciones, oportunidades para el trigo en nuevos destinos y una oferta estadounidense que presiona sobre los precios internacionales. El volumen que todavía queda por negociar mantiene abierta una parte importante de la campaña.

Más de portalcana